


中小企業経営強化税制で太陽光発電を導入するメリットとは?即時償却・税額控除の仕組みをわかりやすく解説
中小企業経営強化税制の要件を満たす場合、太陽光発電設備の導入時に即時償却または税額控除を適用できる可能性があります。
補助金を利用できる場合もありますが、税負担や投資回収への効果は企業の利益状況や補助額などによって異なります。
本記事では制度の仕組みから申請手順、南信州で相談できる業者までまとめてご紹介します。
即時償却・税額控除で太陽光発電をお得に導入したい方は、南信州対応の専門業者をまとめてチェック
▼SOLABIZ | 企業の未来と再生可能エネルギーを本気で考えるメディア
目次
中小企業経営強化税制とは?太陽光発電で使える仕組みをわかりやすく解説
中小企業経営強化税制は、対象となる企業や設備の条件を満たすことで税負担を軽減できる制度です。
ここでは対象企業の条件、太陽光発電設備の該当区分、即時償却と税額控除の選び方を整理します。
制度の概要と対象企業
中小企業経営強化税制は、青色申告書を提出している中小企業者等が対象となる税制優遇制度です。
対象となるのは、資本金または出資金が1億円以下の法人、資本金を有しない法人のうち常時使用する従業員数が1,000人以下の法人などです。
一方で、同一の大規模法人に発行済株式等の2分の1以上を所有されている法人や、複数の大規模法人に3分の2以上を所有されている法人などは対象外となります。
なお、中小企業者の要件を満たしていても、事業年度開始日前3年以内に終了した各事業年度の所得金額の年平均額が15億円を超える法人等は「適用除外事業者」となり、本税制の対象外です。
| 区分 | 主な条件 |
| 対象となる法人 | 資本金または出資金が1億円以下 |
| 資本金を有しない法人 | 常時使用する従業員数が1,000人以下 |
| 対象外となる例① | 同一の大規模法人に発行済株式等の2分の1以上を所有されている法人 |
| 対象外となる例② | 複数の大規模法人に発行済株式等の3分の2以上を所有されている法人 |
| 適用除外事業者 | 過去3年間の所得金額の年平均額が15億円を超える法人等 |
| その他の主な条件 | 青色申告書を提出し、経営力向上計画の認定を受ける |
適用期間は平成29年4月1日から令和9年3月31日までです。
利用にあたっては、事前に中小企業等経営強化法に基づく「経営力向上計画」の認定を受ける必要があります。
認定を受けた事業者が、計画に記載した設備を新たに取得し、事業のために使用を開始することで、特別償却(即時償却)または税額控除の対象になります。
認定申請から設備取得までの順序を誤ると、税制優遇を受けられなくなる点には注意が必要です。
産業用太陽光発電は対象になるか
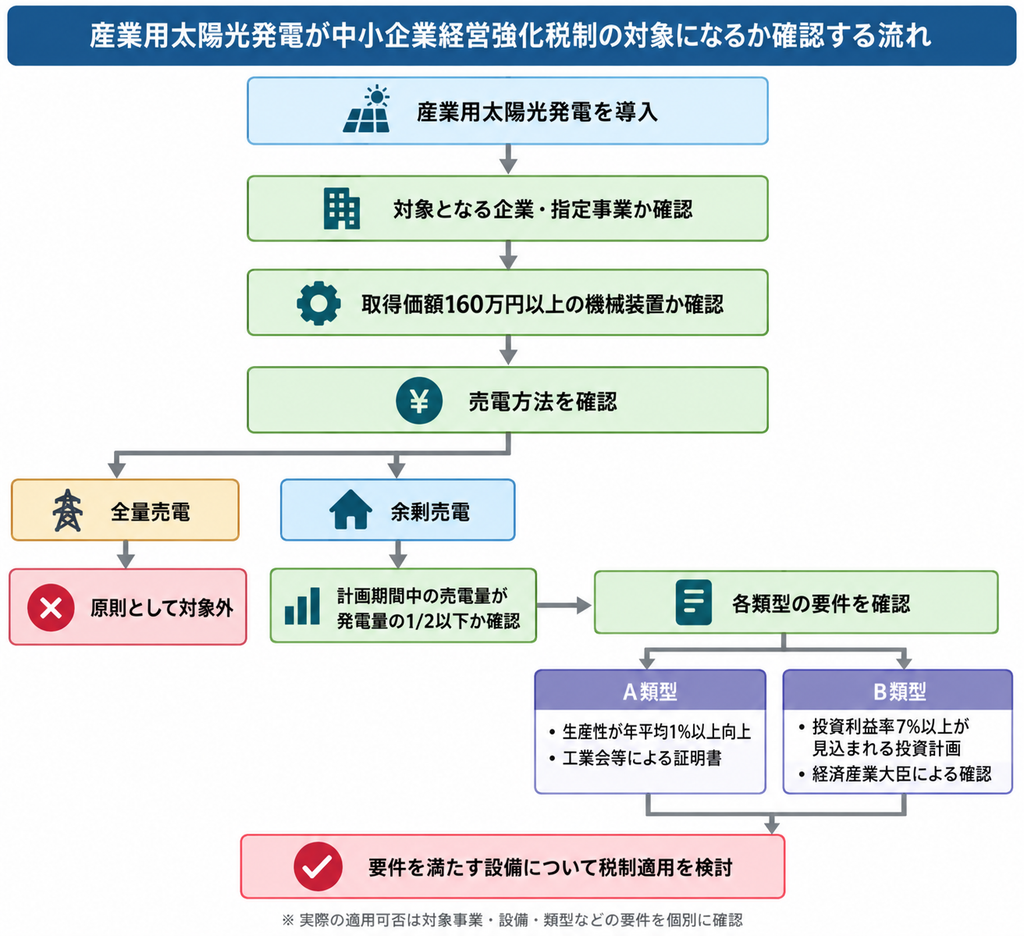
産業用太陽光発電設備は、取得価額160万円以上の機械装置であることに加え、指定事業の用に供することや各類型の要件を満たすことが必要です。
全量売電を目的とする設備は原則として対象外ですが、余剰売電型でも、計画期間中の売電量が発電量の2分の1を超えると見込まれる場合は対象外となります。
太陽光発電設備について中小企業経営強化税制を利用する場合は、対象事業や設備、各類型の要件を満たすか個別に確認する必要があります。
A類型では生産性が年平均1%以上向上する設備、B類型では投資利益率7%以上が見込まれる投資計画などの要件が設けられています。
A類型で申請する場合は、生産性向上要件を確認する証明書(工業会等による証明書)が必要になります。
設備を選定する段階から、どちらの類型で申請するかを施工業者と確認しておくことが重要です。
出典:株式会社エネマネックス「中小企業経営強化税制は太陽光発電の最強の税制優遇制度」
即時償却と税額控除、どちらが有利か
太陽光発電設備を中小企業経営強化税制で導入する場合、即時償却と税額控除のどちらを選ぶかによって、税負担の軽減効果や資金繰りへの影響が異なります。
即時償却では取得価額相当額まで初年度に償却できます。なお、一定の場合には特別償却不足額を翌事業年度へ繰り越すことができます。
税額控除についても、法人税額の上限によって控除しきれなかった額は1年間繰り越すことができます。
一方、税額控除は取得価額の7%(資本金3,000万円以下の法人などは10%)を法人税額から直接控除できる仕組みで、税額控除の上限は、中小企業投資促進税制による控除額との合計で、その事業年度の調整前法人税額の20%相当額です。
控除しきれなかった金額は1年間に限り繰り越すことができます。
| 項目 | 即時償却(特別償却) | 税額控除 |
| 効果 | 実質的に取得価額全額を損金算入 | 取得価額の7%(特定中小企業者等は10%)を控除 |
| 控除上限 | なし | 調整前法人税額の20%が上限 |
| 繰越 | 一定の場合、特別償却不足額を1年間繰越可能 | 控除しきれない分は1年間繰越可能 |
どちらを選ぶかは、その事業年度の利益状況によって判断が分かれます。
利益が多く出ている年度は、即時償却によって損金を大きく計上することで、当年度の税負担の軽減効果を得やすくなるでしょう。
一方、控除額が当期法人税額の20%を上回りそうな場合や、翌期以降も安定した利益が見込める場合は、税額控除を選び1年間繰り越す方法も選択肢になります。
いずれの制度も一の設備について重複して適用することはできないため、あらかじめどちらか一方を選ぶことが必要です。
自社の決算状況や中長期の利益計画によって有利な選択肢は変わるため、最終的な判断は、税理士に相談することをおすすめします。
太陽光発電で中小企業経営強化税制を使った場合の節税シミュレーション
太陽光発電設備の取得費用を例に、即時償却と税額控除でどの程度税負担が変わるかを見ていきます。あわせて、補助金と税制の併用についても確認します。
設備費1,000万円を想定したケーススタディ
設備費1,000万円の太陽光発電設備を導入した場合、仮定する税率や控除率によっては、即時償却と税額控除で初年度の税負担への影響に差が生じます。
以下は実効税率30%・控除率10%という仮定による概算であり、公的機関が公表した数値ではない点にご注意ください。
実際の税負担軽減額は、その事業年度の課税所得や適用される実効税率、選択する類型によって変動します。
| 項目 | 即時償却を選択した場合 | 税額控除(10%)を選択した場合 |
| 設備費 | 1,000万円 | 1,000万円 |
| 初年度の処理 | 1,000万円を全額損金算入(仮定) | 100万円を法人税額から直接控除 |
| 税負担軽減額(仮定) | 実効税率30%と仮定した場合、約300万円 | 控除額100万円(当期法人税額の20%が上限) |
この仮定では、即時償却による初年度の税負担への影響を単純計算すると約300万円となる一方、税額控除率を10%とした場合の控除額は100万円です。
ただし、税額控除には当期法人税額に対する上限があります。
また即時償却は、その分だけ翌年度以降に計上できる減価償却費が減るため、単年度だけでなく数年単位でのキャッシュフローも合わせて確認しておくことが重要です。
即時償却は利益が出ている年度ほど軽減効果が大きくなる傾向があり、税額控除は法人税額から直接減額される分かりやすさがあります。
上記はあくまで仮定条件による概算のため、実際の適用にあたっては税理士に相談し、自社の課税所得や設備費に応じた計算を行うことをおすすめします。
補助金と税制の併用は可能か
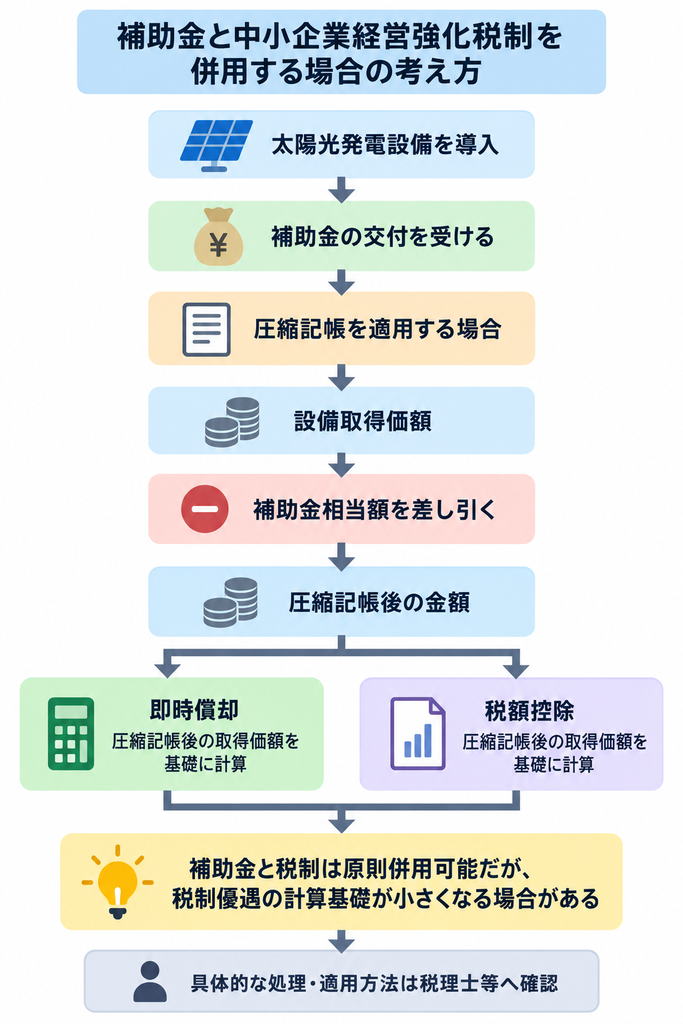
太陽光発電の導入では、補助金の交付を受けたうえで中小企業経営強化税制を併用することも、原則として可能です。
国庫補助金等の交付を受けて固定資産を取得した場合の「圧縮記帳」は法人税法第42条に規定される制度で、経営強化税制とは根拠となる法律上の位置づけが異なるため、両者は併用できるとされています。
ただし、圧縮記帳を適用すると、補助金相当額を差し引いた後の金額が資産の帳簿価額となり、即時償却額や税額控除額を計算する基準となる取得価額も、この圧縮記帳後の金額が基礎になります。
補助金額が大きいほど、税制優遇による軽減額の計算基礎が小さくなる場合があるため、どちらの制度をどの順序で適用するか、事前に税理士や施工業者に確認しておくことをおすすめします。
出典:税務研究会「国庫補助金等に係る圧縮記帳と固定資産の取得等の時期」
手続きの流れと注意点
太陽光発電で中小企業経営強化税制を利用する場合、原則として設備取得前に経営力向上計画の認定を受けます。
ただし、一定の類型では設備取得後60日以内に計画申請書が行政庁に到達することなどを条件とする例外措置があります。
ここでは申請から確定申告までの流れと、注意すべき落とし穴を解説します。
申請〜認定〜設備取得〜確定申告までのステップ
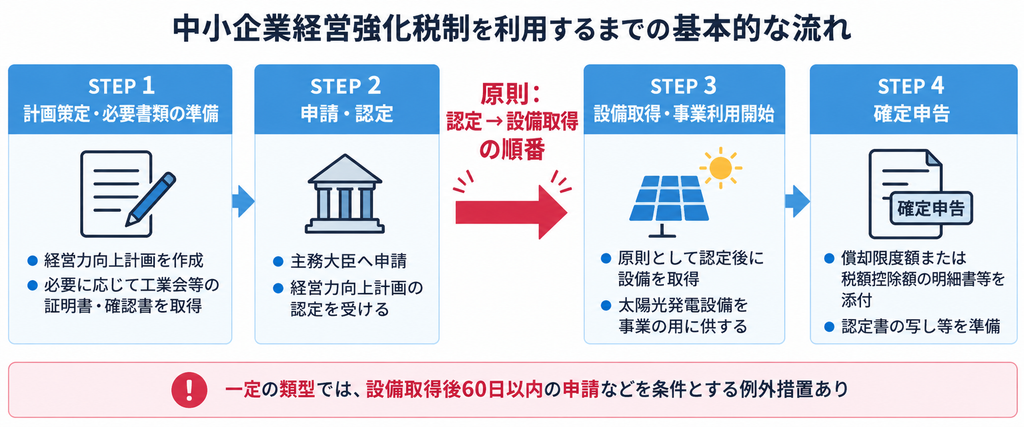
中小企業経営強化税制では、経営力向上計画の認定後に設備を取得することが原則です。
原則的な手続きでは認定後に設備を取得するため、申請・認定と設備取得のスケジュールを事前に確認しておくことが重要です。
経営力向上設備等を取得する計画では、申請前に工業会等による証明書または経済産業大臣による確認書を取得したうえで、経営力向上計画を申請します。
設備は計画認定後に取得することが原則です。
| ステップ | 内容 | タイミング | 注意点 |
|---|---|---|---|
| ①計画策定 | 経営力向上計画を作成する | 設備取得前 | 工業会等の証明書が必要な場合は事前に取得する |
| ②申請・認定 | 主務大臣に計画を申請し、認定を受ける | 設備取得前 | 認定には一定の期間がかかるため早めに動く |
| ③設備取得 | 認定後に設備を新規取得し、事業の用に供する | 認定後 | 認定後の設備取得が原則。一定の類型では設備取得後60日以内の申請などを条件とする例外あり |
| ④確定申告 | 償却限度額または税額控除額の明細書等を添付して申告する | 事業年度の確定申告時 | 認定書の写し等の添付書類を忘れない |
経営力向上計画の認定後に設備を取得することが原則です。
ただし、一定の類型では設備取得後60日以内の申請などを条件とする例外措置があります。
原則的な流れは、認定→設備取得→確定申告の順序です。特に太陽光発電設備は、天候や施工業者のスケジュールによって工事期間が読みにくい面もあるため、認定申請のタイミングは施工業者とすり合わせながら早めに進めることが望まれます。
確定申告の際には、償却限度額または税額控除額の計算明細書に加えて、認定書の写しなど所定の添付書類が必要になるため、書類の準備状況も早い段階から確認しておくと安心です。
よくある落とし穴(期限・書類不備・業者の対応力)
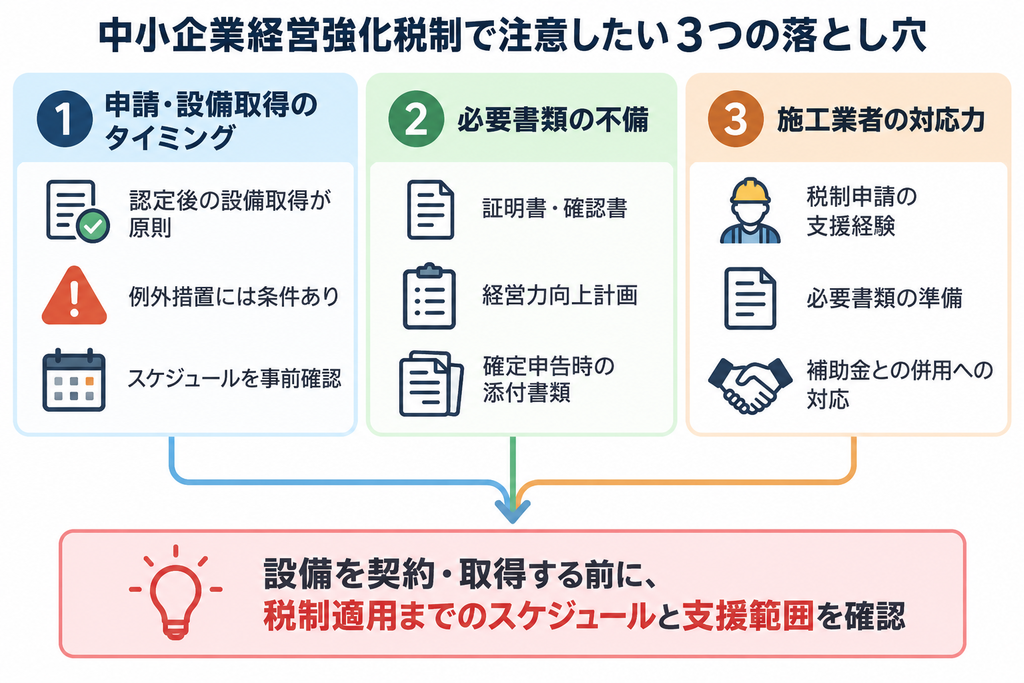
税制適用で注意したい点の一つは、申請・認定と設備取得の時期です。
経営力向上計画の認定後に設備を取得することが原則ですが、一定の類型では設備取得後60日以内の申請などを条件とする例外措置があります。
設備取得の時期によって手続きが異なるため、事前に適用要件を確認することが重要です。
もう一つ注意したいのが、施工業者の対応力です。業者によっては税制申請の経験が少なく、必要な証明書や申請書類の準備に不備が生じるケースもあります。
太陽光発電設備の導入を検討する際は、価格や施工品質だけでなく、経営力向上計画の申請支援や必要書類の準備に対応できるかどうかも、業者選びの判断軸として確認しておくことが大切です。
補助金と税制の両方に詳しい業者にまとめて相談できれば、書類準備や手続きの抜け漏れを防ぎやすくなります。
南信州・飯田下伊那で税制を活用した太陽光導入をリックスに相談するメリット
太陽光発電の税制優遇を検討する際は、施工内容に加えて、申請に必要な書類の準備をどこまで支援してもらえるか確認するとよいでしょう。
ここでは、南信州エリアで実績を持つ株式会社リックスの強みを紹介します。
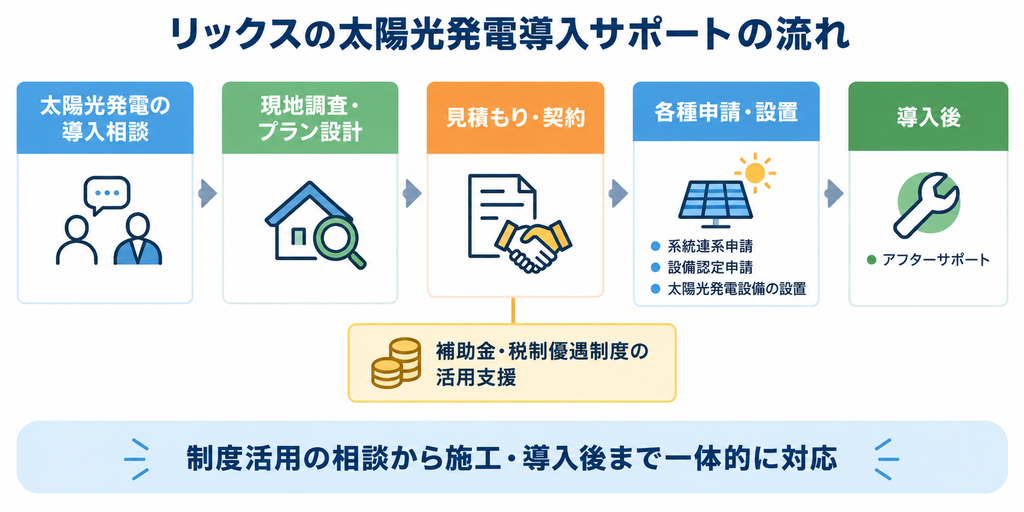
株式会社リックスは、飯田市・下伊那地域で実績を積み重ねてきた地域密着型の企業で、太陽光発電・蓄電池の導入において補助金・税制優遇制度の活用支援を提案プロセスに組み込んでいる点が特徴です。
公式サイトでは、中小企業経営強化税制による即時償却・税額控除が適用されるケースがあることを明示しており、お見積り・契約の段階から補助金・税制優遇制度の活用支援を行うとしています。
さらに、太陽光発電だけでなく蓄電池やリフォーム、オール電化まで幅広い分野に対応できる専門性を持ち、現地調査によるプラン設計から、系統連系申請や設備認定申請などの手続き、設置後のアフターサポートまでを一体的に担う体制を整えています。
制度活用と施工をまとめて相談できる点は、初めて税制を利用する事業者にとって心強いポイントといえます。
中小企業の太陽光導入を支援する南信州の業者3選
太陽光発電導入時の税制優遇を活かすには、施工力だけでなく補助金・税制の手続き支援力も選定の重要な基準になります。
ここでは南信州エリアで実績のある3社を、リックスを中心に紹介します。
| 会社 | 主な特徴 | 導入・契約モデル | 保守・アフター対応 | 特に検討しやすいケース |
| 株式会社リックス | 太陽光・蓄電池から補助金・税制優遇制度の活用支援まで対応 | 自己所有・リース・オンサイトPPA | 導入後のアフターサポートまで対応 | 税制・補助金と施工をまとめて相談したい法人 |
| 株式会社サンジュニア | 開発・製造・販売・アフターサービスまで一貫対応 | 自己所有・PPAなど | メンテナンスパッケージを提供 | 製造から施工・保守まで一社に相談したい法人 |
| 株式会社グッドライフ | 産業用太陽光・農地活用に特化し、保守管理にも対応 | 事業用太陽光・ソーラーシェアリングなど | 他社施工設備の管理、清掃・草刈りにも対応 | 遊休地・農地活用や既存設備の保守を相談したい事業者 |
株式会社リックス

| 会社名 | 株式会社リックス |
| 住所 | 〒395-0155 長野県飯田市三日市場1466-1 |
| 電話番号 | 0265-25-6745 |
| 公式サイトURL | https://lics-net.com/ |
株式会社リックスは、長野県飯田市に本社を置き、太陽光発電・蓄電池や家電販売、リフォームなどを手がける地域密着型の企業です。
太陽光発電・蓄電池を中心に、法人・自治体向けの自家消費型太陽光発電やソーラーシェアリング、個人向けのリフォーム・オール電化まで幅広く手がけています。
特徴は、補助金・税制優遇制度の活用支援を提案プロセスに組み込んでいる点で、公式サイトでは中小企業経営強化税制による即時償却・税額控除が適用されるケースがあることを明示し、お見積り・契約の段階から手続き支援を行っています。
導入方法も自己所有・リース・オンサイトPPAの3モデルから選べ、初期費用を抑えたい企業にも対応可能です。
現地調査によるプラン設計から系統連系申請、設置後のアフターサポートまでを一体的に担う体制も強みです。
制度活用と施工をまとめて相談したい法人や、南信州エリアで地域密着の対応を重視する事業者に向いています。
さらに詳しい情報は公式ホームページでも確認できます。ぜひチェックしてみてください。
▼株式会社リックスの公式ホームページはこちら
株式会社リックスの口コミ評判記事はこちら!
▼株式会社リックスの評判・口コミは?製品や会社の強みを編集部が徹底解説!
株式会社サンジュニア

| 会社名 | 株式会社サンジュニア |
| 住所 | 〒382-8533 長野県須坂市須坂1595-1 |
| 電話番号 | 026-215-2600 |
| 公式サイトURL | https://www.sunjunior.co.jp/ |
株式会社サンジュニアは1981年に設立され、太陽光発電と太陽熱給湯システムを主軸に事業を展開してきた企業です。
製品の開発から製造、販売、アフターサービスまでを自社で一貫して手がけている点が特徴で、独自の測定器で発電量や使用状況を数値化して提示するなど、導入後の見える化にも力を入れています。
企業・法人向けには、産業用太陽光発電システムのほか、初期費用を抑えられるPPAサービス「あおぞら電力」「あおぞら電力smart」、メンテナンスパッケージ、公共施設向けの導入支援まで幅広いサービスを提供しています。
長野県内には飯田営業所を含む複数の営業所を構え、販売エリアを関東甲信越に限定することで、施工後のアフターサービス体制を重視しているのも強みです。
ISO9001の取得や長野県SDGs推進企業への登録など、品質・環境面での認証も取得しています。
製造から施工・保守までを一社で任せたい法人や、公共施設向けにPPAモデルでの導入を検討している事業者に向いています。
株式会社サンジュニアの口コミ評判記事はこちら!
▼株式会社サンジュニアの評判・口コミは?製品や会社の強みを編集部が徹底解説!
株式会社グッドライフ

| 会社名 | 株式会社グッドライフ |
| 住所 | 〒394-0083 長野県岡谷市長地柴宮2-12-6第二小口ビル201 |
| 電話番号 | 0120-786-018 |
| 公式サイトURL | https://good-lifejp.com/home/ |
株式会社グッドライフは、長野県岡谷市に本社を置き、事業用(産業用)太陽光発電と農地転用による太陽光発電に特化したサービスを展開する企業です。
特徴は、地域性を熟知した入念な調査活動と、発電事業者に課される保守管理業務を代行する専門的なサポート体制にあります。
他社が設置した太陽光発電パネルの管理も受託しており、パネル清掃や敷地の草刈りといった日常的なメンテナンスまでワンストップで対応できる点が強みです。
また、耕作放棄地(遊休農地)への太陽光パネル設置やソーラー・シェアリングにも積極的に取り組むなど、地元に根差した開発活動を重視しています。
対応エリアは長野県内を中心に広がっており、地域とのコミュニケーションを大切にした事業開発を進めている点も特徴です。
遊休地や農地を活用して太陽光発電事業を始めたい法人・農業関係者、既存設備の保守管理をまとめて任せたい発電事業者に向いています。
株式会社グッドライフの口コミ評判記事はこちら!
▼株式会社グッドライフの評判・口コミは?製品や会社の強みを編集部が徹底解説!
よくある質問(FAQ)
太陽光発電と中小企業経営強化税制について、法人検討層からよく寄せられる疑問をQ&A形式でまとめました。
同じ設備に即時償却と税額控除を重複して使うことはできないなど、細かなルールに注意が必要です。
Q1. 個人事業主でも中小企業経営強化税制を使えますか?
使えます。法人については租税特別措置法第42条の12の4、個人事業主については同法第10条の5の3に、特別償却または所得税額の特別控除に関する規定が設けられており、太陽光発電設備についても法人・個人事業主のいずれも対象になり得ます。
ただし、細かな適用条件は法人と個人で異なる場合があるため、税理士に確認することをおすすめします。
Q2. 太陽光発電設備は何類型に該当しますか?
機械装置として、生産性が旧モデル比で年平均1%以上向上する設備(A類型)、または投資計画に基づく収益力強化設備(B類型)のいずれかに該当するのが一般的です。
A類型では工業会等による証明書、B類型では経済産業大臣による確認書など、類型に応じた手続きが必要です。
Q3. 即時償却と税額控除は同時に利用できますか?
できません。国税庁の説明では、一の資産についてこの制度による特別償却(即時償却)と税額控除の重複適用は認められないとされています。
設備ごとに、即時償却と税額控除のどちらか一方を選択する必要があります。
Q4. 中古の太陽光パネルでも対象になりますか?
対象になりません。この制度の対象設備は、その製作後に事業の用に供されたことのない新品の設備に限られています。中古で購入した太陽光パネルは、原則として対象外です。
Q5. リース契約で太陽光発電を導入した場合も対象になりますか?
契約形態によって扱いが異なります。所有権移転外リース取引で取得した設備については、特別償却(即時償却)の規定は適用できませんが、税額控除の規定は適用できるとされています。
リースを検討している場合は、この点を事前に確認しておくとよいでしょう。
Q6. 補助金を使うと税制優遇は受けられなくなりますか?
受けられなくなるわけではありません。補助金の交付を受けたうえで中小企業経営強化税制を併用することは、原則として可能です。
ただし、圧縮記帳を適用すると取得価額が補助金相当額分減少し、その減少後の金額が即時償却額・税額控除額の計算基礎になる点には注意が必要です。
税制・補助金・設計をまとめてご相談いただけます。まずはリックスへお問い合わせください。
まとめ
太陽光発電と中小企業経営強化税制を組み合わせることで、要件を満たす場合には、設備投資の負担を抑えながら電気代削減や脱炭素化を進められる可能性があります。
要件を満たして即時償却または税額控除を適用した場合、初年度の税負担やキャッシュフローに影響します。
具体的な効果は利益額や法人税額、設備の取得価額などによって異なります。
ただし、経営力向上計画の認定後に設備を取得することが原則です。一定の類型には設備取得後の申請に関する例外措置もあるため、設備取得前に手続きの要件とスケジュールを確認しておく必要があります。
設備選定から申請書類の準備、補助金との併用まで、税制活用には専門的な知識が求められます。
太陽光発電設備は工事期間も読みにくいため、税制・補助金の手続き支援に対応できる業者を早い段階で選ぶことが、スムーズな導入への近道です。
南信州エリアであれば、株式会社リックスへ無料相談することで、税制・補助金・設計をまとめて相談することができます。
産業用太陽光発電の相見積もりで信頼できる南信州の業者3選
この記事を読んでいる人におすすめ
▼太陽光発電のリースモデルとは? PPAモデル・自己所有モデルとの違い
